

เซ็นยินยอมให้คู่สมรสกู้เงิน 22 ล้าน ต้องร่วมรับผิดชดใช้หนี้ไหม
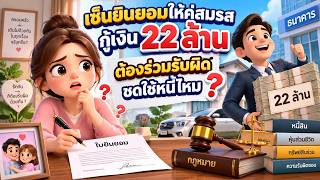
เซ็นยินยอมให้คู่สมรสกู้เงิน 22 ล้าน ต้องร่วมรับผิดชดใช้หนี้ไหม
ในชีวิตคู่และการทำธุรกิจ ข้อพิพาทเรื่อง "หนี้สินของสามีภริยา" เป็นประเด็นยอดฮิตที่สร้างความเดือดร้อนให้แก่ครอบครัวอยู่เสมอ สถาบันการเงินหรือเจ้าหนี้มักกำหนดระเบียบให้คู่สมรสต้องมาลงลายมือชื่อใน "หนังสือยินยอมของคู่สมรส"
เมื่ออีกฝ่ายหนึ่งไปยื่นขอสินเชื่อหรือเปิดวงเงินกู้ยืม ทำให้เกิดความเข้าใจผิดกันแพร่หลายว่า เมื่อเซ็นยินยอมไปแล้ว หากคู่สมรสเบี้ยวหนี้ อีกฝ่ายจะต้องตกเป็น "ลูกหนี้ร่วม" และต้องนำทรัพย์สินส่วนตัวมาร่วมชดใช้หนี้ด้วยเสมอ แต่ในทางกฎหมาย การยินยอมกับการรับสภาพหนี้ร่วมมีเส้นแบ่งที่ชัดเจน
บรรทัดฐานสำคัญนี้ได้รับการชี้ขาดใน คำพิพากษาศาลฎีกาที่ 5326/2568 เรื่องราวเริ่มต้นจากจำเลยที่ 1 ได้ทำสัญญากับโจทก์ (บริษัทมหาชนจำกัด) เพื่อขอวงเงินและขอเพิ่มวงเงินขายตั๋วสัญญาใช้เงินหลายครั้ง รวมเป็นเงินสูงถึง 22,000,000 บาท โดยในการทำธุรกรรมดังกล่าว จำเลยที่ 2 ซึ่งเป็นคู่สมรส ได้ลงลายมือชื่อใน "หนังสือให้ความยินยอมของคู่สมรส" ให้แก่โจทก์
ต่อมาจำเลยที่ 1 ผิดนัดชำระหนี้ โจทก์จึงยื่นฟ้องบังคับให้จำเลยทั้งสองร่วมกันชดใช้เงินกว่า 21 ล้านบาท พร้อมดอกเบี้ย โดยอ้างว่าการที่จำเลยที่ 2 เซ็นยินยอม ทำให้กลายเป็นหนี้ร่วมที่ต้องรับผิดชอบด้วยกัน
ศาลฎีกาได้นำบทบัญญัติแห่งประมวลกฎหมายแพ่งและพาณิชย์มาพิจารณาเปรียบเทียบระหว่างเรื่องการจัดการสินสมรสกับการเป็นหนี้ร่วมอย่างละเอียด
การจัดการสินสมรสตาม ป.พ.พ. มาตรา 1476 กฎหมายกำหนดให้การจัดการสินสมรสเฉพาะนิติกรรมที่มีความสำคัญตามที่ระบุไว้ในอนุมาตรา (1) ถึง (8) เท่านั้น (เช่น ซื้อขาย แลกเปลี่ยน จำนองอสังหาริมทรัพย์ หรือให้กู้ยืมเงิน) ที่ต้องได้รับความยินยอมจากคู่สมรสอีกฝ่าย แต่การที่จำเลยที่ 1 ไปทำสัญญาขอวงเงินขายตั๋วสัญญาใช้เงินนั้น หาได้อยู่ในบังคับตามมาตรา 1476 หรือเป็นการจัดการสินสมรสโดยตรงไม่
เงื่อนไขหนี้ร่วมตาม ป.พ.พ. มาตรา 1490 (4) เมื่อไม่ใช่การจัดการสินสมรสตามมาตรา 1476 หนี้กู้ยืมดังกล่าวจึงเป็นหนี้ที่จำเลยที่ 1 ก่อขึ้นเพื่อประโยชน์ตนฝ่ายเดียว ซึ่งการที่คู่สมรสจะต้องมาร่วมรับผิดอย่าง "ลูกหนี้ร่วม" ได้นั้น จะต้องเข้าเงื่อนไขว่า "คู่สมรสอีกฝ่ายหนึ่งได้ให้สัตยาบันแล้ว"
เซ็นยินยอมเป็นการทั่วไป ≠ การให้สัตยาบัน ข้อความในหนังสือให้ความยินยอมที่จำเลยที่ 2 ลงชื่อไว้ มีลักษณะระบุว่ายินยอมให้คู่สมรสทำคำขอ สัญญา หรือนิติกรรมขอสินเชื่อทุกลักษณะกับโจทก์ไว้เป็นการทั่วไป ซึ่งเป็นเพียง "การแสดงเจตนารับรู้ว่าจำเลยที่ 1 จะไปทำนิติกรรมเท่านั้น" ไม่มีพฤติการณ์หรือข้อความใดที่แสดงว่าจำเลยที่ 2 ได้รับรองหรือยอมรับการก่อหนี้ขึ้นแล้วตามมูลหนี้นั้น จึงไม่ถือเป็นการให้สัตยาบันตามมาตรา 1490 (4)
เมื่อจำเลยที่ 2 มิได้ให้สัตยาบันการก่อหนี้ ศาลฎีกาจึงพิพากษาว่า จำเลยที่ 2 ไม่ต้องร่วมรับผิดชดใช้หนี้ใดๆ ต่อโจทก์ทั้งสิ้น คงให้ยึดทรัพย์สินและบังคับคดีได้เฉพาะทรัพย์สินของจำเลยที่ 1 ฝ่ายเดียวเท่านั้น
คำพิพากษาฎีกาฉบับนี้เป็นเกราะคุ้มครองคู่สมรสที่ถูกขอให้เซ็นเอกสารยินยอม การเซ็นรับรู้ว่าสามีหรือภริยาไปทำธุรกรรม หากมิใช่การค้ำประกัน หรือการร่วมลงชื่อเป็นผู้กู้ร่วม และมิได้มีข้อความให้สัตยาบันยอมรับหนี้ หนี้ดังกล่าวย่อมเป็นหนี้เฉพาะตัวของผู้ก่อ เจ้าหนี้ไม่มีสิทธิมาบังคับเอาทรัพย์สินส่วนตัวของคู่สมรสไปชำระหนี้ได้
ปรึกษากฎหมายโทร
ได้ที่ 080-9193691 , 02-0749954
หรือ แอดไลน์ @closelawyer หรือ คลิก https://line.me/R/ti/p/%40closelawyer
สาขาเชียงใหม่ โทร 080-3955536 แอดไลน์ @cly.cmi
หรือ คลิก https://lin.ee/w7Ikc1z
สาขาขอนแก่น โทร 095-9567735 แอดไลน์ @cly.kkn
หรือ คลิก https://lin.ee/vbQlVcap
www.closelawyer.co.th
ทนายใกล้ตัว ทนายใกล้ตัว Closelawyer
