

ขับลุยน้ำท่วม ประกันชั้น 1 จ่ายไหม เช็กเส้นแบ่งทางกฎหมาย ก่อนโดนปฏิเสธเคลม
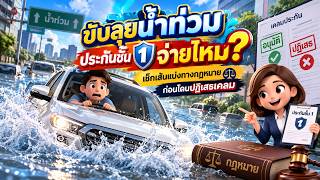
ขับลุยน้ำท่วม ประกันชั้น 1 จ่ายไหม? เช็กเส้นแบ่งทางกฎหมาย ก่อนโดนปฏิเสธเคลม
ในช่วงฤดูมรสุมหรือวิกฤติน้ำท่วม ปัญหาที่สร้างความหนักใจให้แก่เจ้าของรถยนต์มากที่สุดคือความเสียหายจากน้ำท่วมขัง แม้เจ้าของรถจำนวนมากจะอุ่นใจว่าตนเองได้ทำประกันภัยรถยนต์ภาคสมัครใจ โดยเฉพาะประกันชั้น 1 ที่คุ้มครองภัยธรรมชาติเอาไว้แล้ว แต่ในทางกฎหมาย การมีประกันมิได้รับประกันว่าจะได้รับการชดใช้ค่าสินไหมทดแทนในทุกกรณี เนื่องจากยังมีเส้นแบ่งสำคัญระหว่างเหตุการณ์ที่เป็นอุบัติเหตุสุดวิสัย กับการกระทำที่เกิดจากความประมาทเลินเล่ออย่างร้ายแรงของผู้ขับขี่เอง
หัวใจสำคัญของข้อพิพาทเรื่องนี้อยู่ที่ ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 879 วรรคหนึ่ง ซึ่งบัญญัติยกเว้นความรับผิดของผู้รับประกันภัยไว้ว่า “ผู้รับประกันภัยไม่ต้องรับผิดในเมื่อความวินาศภัยหรือเหตุอื่นซึ่งได้ระบุไว้ในสัญญานั้นได้เกิดขึ้นเพราะความทุจริต หรือความประมาทเลินเล่ออย่างร้ายแรงของผู้เอาประกันภัยหรือผู้รับประโยชน์” ดังนั้น การที่บริษัทประกันจะจ่ายค่าสินไหมหรือไม่ จึงต้องพิจารณาจากพฤติการณ์แห่งคดีเป็นรายกรณี
1. กรณีที่เป็น "เหตุสุดวิสัย" ประกันมีหน้าที่ต้องจ่าย
ตาม ป.พ.พ. มาตรา 8 “เหตุสุดวิสัย” คือเหตุการณ์ที่ไม่อาจป้องกันได้แม้บุคคลนั้นจะได้ใช้ความระมัดระวังตามสมควรแล้ว หากความเสียหายเกิดขึ้นจากลักษณะนี้ บริษัทประกันภัยจะปฏิเสธความรับผิดไม่ได้ เช่น
1).จอดรถไว้ในที่ปกติหรือลานจอดที่เคยปลอดภัย แล้วเกิดเหตุน้ำท่วมฉับพลันหรือน้ำป่าไหลหลากเข้าท่วมจนไม่สามารถเคลื่อนย้ายรถได้ทัน
2).กำลังขับขี่อยู่บนถนนปกติ แต่เกิดฝนตกหนัก มวลน้ำทะลักเข้ามาอย่างรวดเร็วจนระดับน้ำท่วมสูงฉับพลันทำให้เครื่องยนต์ดับ
3).ขับรถไปตามเส้นทางสัญจรปกติที่ไม่มีป้ายเตือนภัย แล้วเกิดเหตุน้ำท่วมขังสูงกะทันหันหรือถนนทรุดตัว
2. กรณีที่เข้าข่าย "ประมาทเลินเล่ออย่างร้ายแรง" ประกันอาจปฏิเสธการจ่าย
จุดชี้ขาดที่บริษัทประกันมักยกขึ้นต่อสู้ คือพฤติการณ์ที่ถือว่าผู้ขับขี่ "สมัครใจเสี่ยงภัย" โดยรู้อยู่แล้วว่าข้างหน้ามีความเสี่ยงสูงแต่วิญญูชนทั่วไปจะไม่ทำ แต่ยังคงฝืนขับเข้าไป เช่น มีป้ายเตือนห้ามผ่านเพราะน้ำท่วมสูงอย่างชัดเจน, เห็นรถคันอื่นจอดเสียหรือลอยน้ำอยู่ข้างหน้า, หรือเห็นระดับน้ำท่วมสูงมิดฝากระโปรงแต่ยังดึงดันขับลุยน้ำเข้าไปจนเครื่องยนต์ดับ พฤติการณ์เช่นนี้อาจถูกตีความว่าเป็นความประมาทเลินเล่ออย่างร้ายแรงตามมาตรา 879 ซึ่งเปิดช่องให้ประกันปฏิเสธความรับผิดได้
ภาระการพิสูจน์และแนวทางการเตรียมหลักฐาน
หากถูกบริษัทประกันปฏิเสธการเคลม กฎหมายกำหนดให้ "ภาระการพิสูจน์ตกอยู่กับบริษัทประกัน" ที่จะต้องหาพยานหลักฐานมายืนยันว่าผู้ขับขี่ประมาทเลินเล่ออย่างร้ายแรงจริง ในส่วนของผู้เอาประกันภัย ควรเตรียมหลักฐานเพื่อยืนยันความสุจริต เช่น คลิปจากกล้องหน้ารถที่บันทึกสภาพถนนขณะขับเข้าไป, ภาพถ่ายมุมกว้างที่แสดงว่าไม่มีป้ายเตือน และที่สำคัญคือ "เมื่อเครื่องยนต์ดับแล้ว ต้องไม่พยายามสตาร์ทรถซ้ำ" เพราะการไม่สตาร์ทเครื่องยนต์ซ้ำถือเป็นพฤติการณ์สำคัญในการแสดงเจตนาบรรเทาความเสียหาย มิได้ซ้ำเติมให้เครื่องยนต์พังทลายมากขึ้น
เกณฑ์การชดเชยค่าเสียหาย (คืนทุน หรือ ซ่อม)
เมื่อได้รับความคุ้มครอง จะมีการประเมินมูลค่าความเสียหายตามมาตรฐาน คปภ. หากค่าซ่อมแซมสูงเกินกว่า ร้อยละ 70 ของทุนประกัน จะถือเป็นความเสียหายสิ้นเชิง (Total Loss) บริษัทประกันจะจ่ายเงินชดใช้เต็มจำนวนทุนประกัน และกรรมสิทธิ์ในซากรถจะตกเป็นของบริษัทประกันทันที แต่หากความเสียหายไม่ถึงเกณฑ์ดังกล่าว บริษัทจะรับผิดชอบจัดซ่อมแซมตัวรถให้อยู่ในสภาพเดิม ทั้งนี้ กรณีภัยธรรมชาติมักไม่ครอบคลุมค่าขาดประโยชน์จากการใช้รถ เว้นแต่จะพิสูจน์ได้ว่ามีความล่าช้าในการซ่อมแซมที่เกิดจากความผิดของอู่หรือบริษัทประกันเกินสมควร
ปรึกษากฎหมายโทร
ได้ที่ 080-9193691 , 02-0749954
หรือ แอดไลน์ @closelawyer หรือ คลิก https://line.me/R/ti/p/%40closelawyer
สาขาเชียงใหม่ โทร 080-3955536 แอดไลน์ @cly.cmi
หรือ คลิก https://lin.ee/w7Ikc1z
สาขาขอนแก่น โทร 095-9567735 แอดไลน์ @cly.kkn
หรือ คลิก https://lin.ee/vbQlVcap
www.closelawyer.co.th
ทนายใกล้ตัว ทนายใกล้ตัว Closelawyer
